Reforma Tributária na Prática: 5 Passos Estratégicos que as Empresas Precisam Adotar Agora
A contagem regressiva para a implementação prática da Reforma Tributária sobre o Consumo já começou. Com a aprovação do arcabouço normativo do modelo de IVA Dual (composto pelo IBS e pela CBS) e a consolidação trazida pela Lei Complementar nº 227/2026, o foco do meio empresarial agora deve migrar da teoria para a adaptação operacional.
Para que a transição não traga surpresas no caixa ou entraves no faturamento diário, reunimos um plano de ação objetivo com as principais frentes que demandam atenção imediata das empresas.
1. Atualização e Testes nos Sistemas de Gestão (ERP)
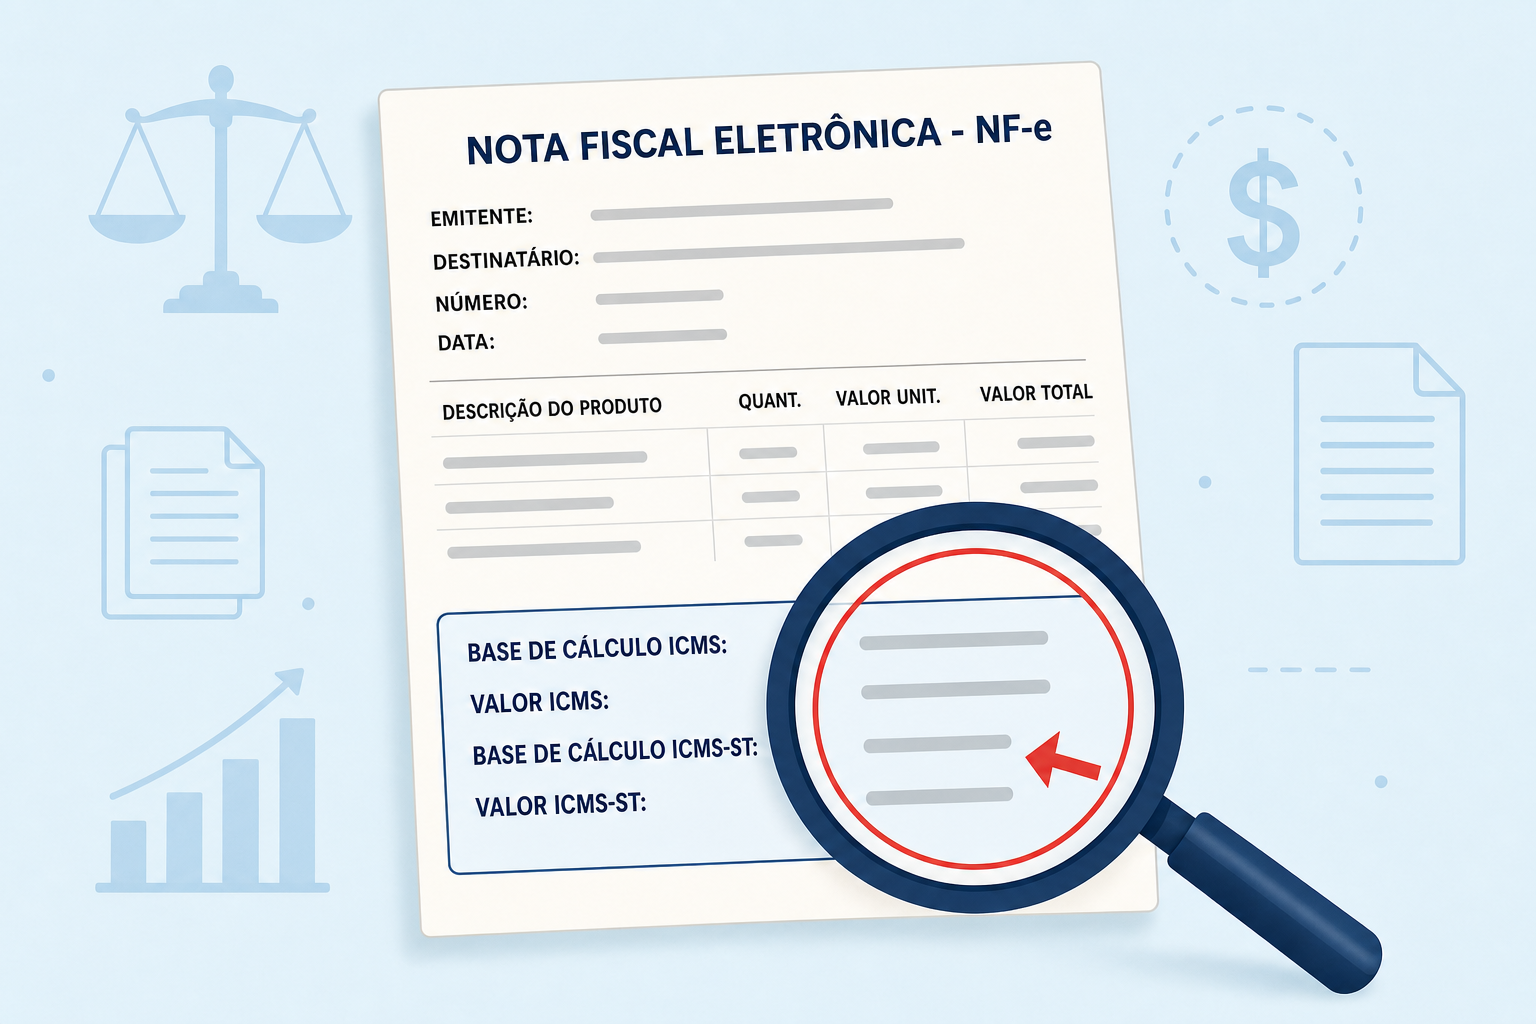
A emissão dos documentos fiscais eletrônicos sofrerá mudanças com os novos campos dedicados ao IBS e à CBS. É fundamental alinhar o cronograma técnico junto aos fornecedores de ERP e plataformas de faturamento para garantir a atualização dos leiautes, evitando paralisações operacionais e rejeições de notas fiscais no início da fase de testes e produção.
2. Saneamento e Revisão Cadastral
O coração da nova tributação reside na classificação fiscal das operações. As empresas devem promover uma revisão minuciosa no cadastro fiscal de produtos e serviços, validando NCMs, regras de incidência, eventuais alíquotas diferenciadas e regimes específicos. Uma base cadastral desatualizada gerará cálculo incorreto de tributos e possíveis penalidades automáticas nos novos ambientes de cruzamento de dados fiscais.
3. Auditoria e Proteção dos Créditos de ICMS
Um dos pontos de maior atenção estratégica é a gestão dos créditos acumulados e dos saldos credores de ICMS. A legislação de transição prevê que os créditos existentes em 31 de dezembro de 2032, desde que devidamente escriturados e homologados, poderão ser aproveitados na transição para o novo sistema.
Para os créditos que não estejam vinculados ao ativo imobilizado, a compensação com o futuro IBS ocorrerá em até 240 parcelas mensais, iguais e sucessivas — isto é, ao longo de 20 anos —, a partir de 1º de janeiro de 2033. Esse prazo torna ainda mais relevante a adoção de medidas preventivas para identificar, documentar e, quando possível, buscar alternativas de utilização dos créditos antes do encerramento da transição.
Também merece acompanhamento o Tema 1.465 do STF, ainda pendente de julgamento. A controvérsia discute se as indústrias têm direito ao crédito de ICMS sobre produtos intermediários consumidos no processo produtivo, mesmo quando não se incorporam fisicamente ao produto final. Uma definição favorável poderá impactar diretamente a composição dos saldos credores que as empresas pretendem preservar até 2032.
Por isso, recomenda-se auditar a origem, a escrituração e a documentação dos créditos de ICMS — especialmente aqueles relacionados a materiais intermediários —, reduzindo riscos de glosa e fortalecendo a posição da empresa em eventual pedido de homologação ou discussão administrativa e judicial.
4. Repactuação e Revisão de Contratos de Longo Prazo
Contratos de fornecimento, prestação de serviços continuados e parcerias comerciais com vigência estendida exigem reavaliação jurídica. É imprescindível inserir ou ajustar cláusulas de equilíbrio econômico-financeiro e repasse de carga tributária para refletir a substituição gradual do PIS/COFINS pela CBS e a entrada progressiva do IBS, evitando descompassos nas margens de lucro dos negócios.
5. Preparação para o Modelo de Conformidade e Fiscalização Digital
Com a estruturação do Comitê Gestor do IBS (CGIBS) e a integração de dados com a Receita Federal, o ambiente de fiscalização será altamente automatizado e baseado em inteligência de dados. Implementar rotinas internas de governança fiscal e conferência periódica reduz drasticamente os riscos de inconsistências e autuações em massa por erros formais.
Conclusão
A transição para o novo sistema tributário não é apenas uma tarefa contábil, mas uma decisão estratégica de gestão que impacta tecnologia, contratos e fluxo de caixa. Antecipar essas medidas garante segurança jurídica e mantém a competitividade da empresa no mercado.
Na Asaraujo Advocacia, acompanhamos empresas nessa transição com auditoria e proteção dos créditos de ICMS, revisão das cláusulas contratuais de repasse da carga tributária e estruturação de rotinas internas de conformidade fiscal. Se a sua empresa está organizando o plano de adaptação à Reforma Tributária, fale conosco para uma análise personalizada.
Compartilhe este artigo
Este conteúdo tem caráter informativo e não substitui a análise individualizada do seu caso.